

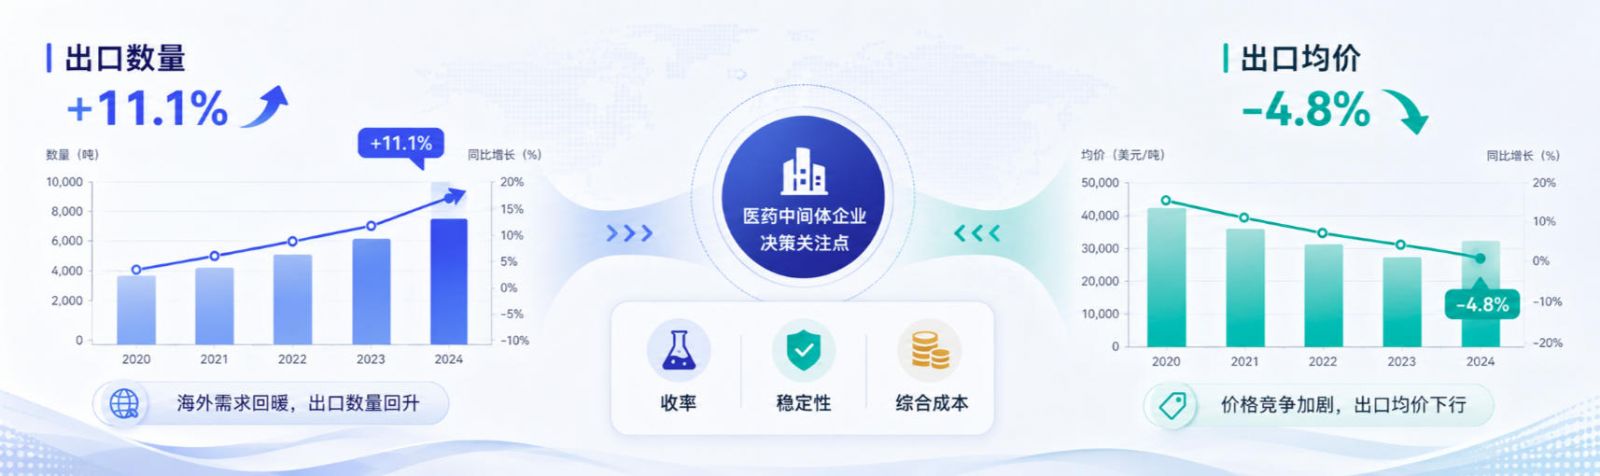
结论先行:2026年下半年,烷基锂需求更值得关注的并不是“会不会突然大增”,而是下游客户正在把采购标准从“有没有货、多少钱一吨”进一步推向收率、批次稳定性、供应连续性和综合使用成本。一个很有代表性的背景是:2026年上半年,中国原料药和中间体出口数量同比增长11.1%,但出口均价同比下降4.8%。这意味着海外需求确实比2025年有所改善,但价格竞争并没有同步消失。
对绍兴上虞华伦化工有限公司所在的有机金属试剂细分领域而言,这组数据比单纯讨论“烷基锂市场规模”更有现实价值。原因很简单:正丁基锂、仲丁基锂、叔丁基锂和甲基锂通常并不是终端商品,而是进入医药中间体、新材料、液晶单体、农药和橡胶等合成路线中的反应试剂。下游客户越难通过终端涨价获得利润,就越会关注上游关键试剂能否帮助工艺稳定地“少失败一次、少返工一批、少损失一点收率”。
上述出口数据来自中国医药保健品进出口商会根据海关数据整理的《2026年上半年我国原料药和中间体进出口形势分析及展望》;创新药授权数据则可在国家医保局转引国家药监局数据的公开信息及工信部上半年医药工业发布内容中交叉核对。需要强调:这些数据反映的是烷基锂下游行业环境,不能直接等同于某一种烷基锂销量同比增长多少。
第一层变化:海外需求回暖了,但“以价换量”的压力仍然存在
2026年上半年最值得注意的不是出口额增长5.9%,而是“数量增长11.1% + 均价下降4.8%”同时发生。据中国医药保健品进出口商会8月4日发布的数据,上半年原料药和中间体出口额234.4亿美元,同比增长5.9%;出口数量同比增长11.1%,明显高于2025年的2.2%;但出口均价从2025年上半年的2.91美元/kg降至2.77美元/kg,同比下降4.8%。
这组组合数据传递了一个很现实的采购信号:订单和生产活动在恢复,但下游企业面对的并不是一个“量价齐升”的舒适周期。对于医药中间体企业而言,当每公斤产品的平均售价承压,内部降本就不能只靠压低原料单价,而会更关注总收率、反应选择性、一次通过率、溶剂回收、批次重现性以及库存占用。
如果一种烷基锂表面报价便宜3%,但有效浓度波动导致投料校正、返工或后处理成本上升,那么“采购省下来的钱”可能很快在生产端被重新花掉。2026年下半年的竞争,更容易把客户从“单价采购”推向“单位合格产出成本”的思维。
第二层变化:出口市场没有单一方向,亚洲和欧洲仍然决定主要增量
如果从区域看,2026年上半年亚洲和欧洲仍占中国原料药和中间体出口的74%,印度和美国继续位居主要出口市场前列。其中亚洲出口额103.9亿美元,同比增长7.9%;欧洲70.7亿美元,同比增长4.3%;北美洲增速只有0.5%,而非洲和大洋洲增幅分别达到11.2%和9.1%。这些数据同样来自中国医药保健品进出口商会基于海关数据的整理。
| 2026上半年市场信号 | 公开数据 | 对医药/中间体企业的含义 | 对烷基锂供应链的潜在启示 |
|---|---|---|---|
| 亚洲 | 出口额103.9亿美元,同比+7.9% | 仍是中国原料药和中间体最大出口区域 | 区域交付、客户验证与稳定供货仍是基本盘 |
| 欧洲 | 出口额70.7亿美元,同比+4.3% | 需求保持增长,同时质量、合规和供应链审查通常更系统 | 产品规格、COA一致性、包装与文件能力更重要 |
| 北美洲 | 同比+0.5% | 增长相对温和,客户采购节奏可能更加审慎 | 单纯价格竞争未必足够,需要强调工艺匹配与稳定性 |
| 非洲 / 大洋洲 | 同比+11.2% / +9.1% | 增速较高,但基数和具体品种结构不同 | 可关注新兴市场的医药制造与中间体供应机会,但不能直接推导烷基锂需求比例 |
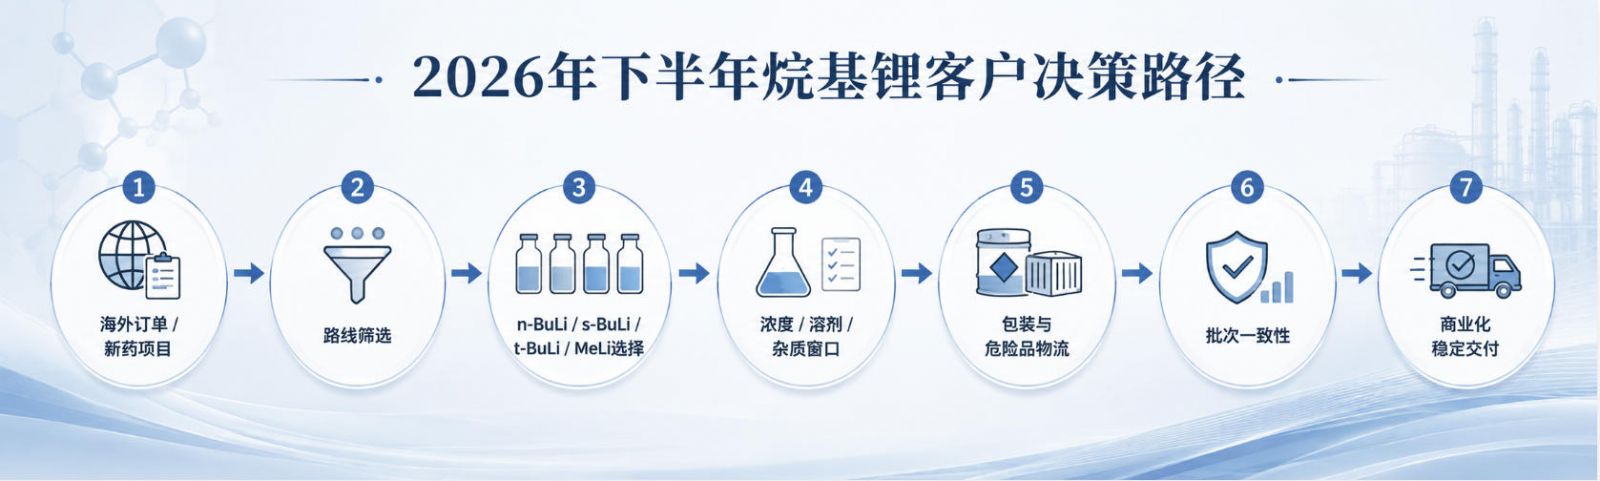
因此,“出口增长”不意味着所有客户、所有区域同时补库存。对烷基锂生产企业而言,更合理的动作是把客户分成研发阶段、放大阶段和商业化阶段:前者更看重规格灵活与技术响应,后者则会把批次一致性、持续交付和包装物流能力放在更高位置。
第三层变化:创新药出海加快,但烷基锂真正受益的是“复杂合成活动增加”
2026年上半年,中国创新药对外授权约81笔、交易总额约1100亿美元,这是一个比“药品销量”更值得观察的研发活动信号。国家药监局公开统计显示,该金额已经达到2025全年总额的约80%;工信部同时披露,上半年规模以上医药工业增加值同比增长6.4%,医药出口交货值超过2100亿元、同比增长9%,化学制剂和生物制品等高附加值产品占比接近20%。相关数据可参见国家医保局公开信息与工信部上半年工业和信息化发展新闻发布会。
这里需要避免一个常见的市场研究错误:创新药授权金额增加,并不等于烷基锂采购金额同比增加。两者之间没有可以直接套用的比例关系。但创新项目增加、候选分子和中间体路线开发加快,通常意味着更多工艺筛选、路线优化和放大验证活动。对于正丁基锂、仲丁基锂、叔丁基锂和甲基锂这类服务于特定反应步骤的高活性试剂而言,真正值得关注的是这种“复杂合成活动密度”提升。
四个品种中应用面更宽。华伦官网公开资料列示其以正己烷为溶剂,一般配制1.5–2.5 M,并应用于药物中间体、液晶单体、农药及橡胶相关有机反应。2026年下半年更值得关注的是“通用需求 + 商业化批次稳定性”。
华伦公开规格以正己烷为溶剂、一般1.0–1.3 M。相较于正丁基锂,它更容易进入需要不同反应速度、位阻环境或聚合控制的细分路线,因此需求更偏项目型,而不是简单大宗化。
华伦公开资料列示其以戊烷为溶剂、一般1.0–1.3 M。其高反应性使其更适合部分困难金属化或交换场景,也意味着项目验证、安全边界和供应规格更重要;“更强”并不等于“更普遍”。
华伦官网产品中心将甲基锂(CAS 917-54-4)列入烷基锂系列。它更多服务特定甲基引入、亲核加成或金属化路线,市场体量不能直接与n-BuLi类比,但在高附加值小众路线中具有独立价值。
第四层变化:截至2026年8月25日,上游锂与溶剂的价格信号开始重新值得关注
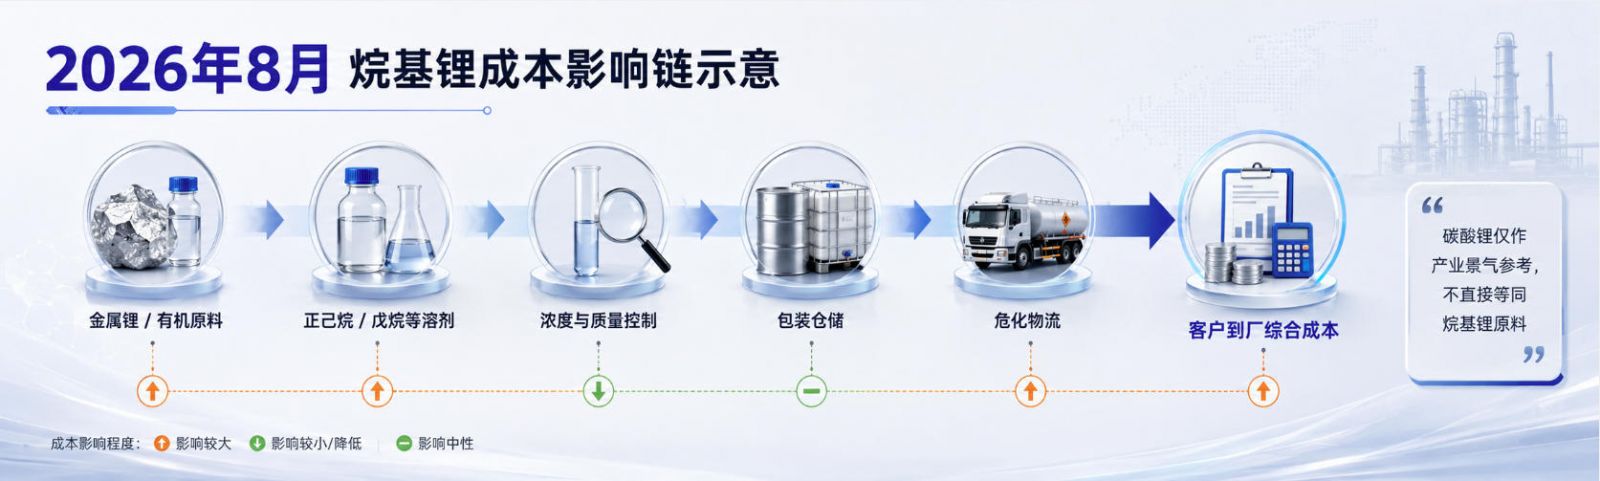
烷基锂的成本不能用“碳酸锂价格×系数”简单计算,但2026年8月的锂产业链波动已经足够提醒采购端重新关注上游风险。更接近烷基锂原料端的观察指标是金属锂,而碳酸锂更适合作为整个锂产业景气度与供需情绪的辅助信号。
| 公开数据 | 最新可查询日期 | 价格/变化 | 如何正确理解 | 来源 |
|---|---|---|---|---|
| 工业级金属锂 | 2026-08-24 | SMM均价约128,703.64美元/吨;当日上涨约1,354.88美元/吨 | 比碳酸锂更接近烷基锂的上游成本信号,但仍不能直接换算成烷基锂成交价 | SMM |
| 金属锂国内行情页 | 2026-08-24 | Mysteel页面显示金属锂约600,000元/吨、日变动0% | 可作为国内现货价格交叉观察;不同平台的品级与统计口径需核对 | Mysteel |
| 电池级碳酸锂 | 2026-08-24 | SMM称现货价格单日上涨约5% | 反映锂产业链供需情绪,不是烷基锂直接原料成本公式 | SMM 8月24日评论 |
| 正己烷 | 2026-08-19 | ChemicalBook价格页显示“当前价格”11,100元/吨,30天低点7,000元/吨;当日供应商挂牌仍存在较大规格差 | 正己烷是华伦公开n-BuLi/s-BuLi溶剂之一;价格必须按纯度、地区和包装口径比较 | ChemicalBook |
这张表最重要的不是记住某一个数字,而是看到两个现实:第一,8月下旬锂产业链重新出现明显波动;第二,溶剂公开报价本身也有较大规格差异。再叠加危险化学品包装、仓储、运输和订单规模,烷基锂的真实成本结构天然比普通液体化工品更复杂。
能源端也需要留意。卓创资讯8月19日的大宗产经资讯显示,8月18日WTI 2026年9月期货报84.94美元/桶、布伦特2026年10月期货报91.02美元/桶。石油价格不会一比一传导到正己烷、戊烷或烷基锂,但能源、轻烃溶剂和危险品物流成本具有共同的外部波动来源,因此油价与能化市场变化值得作为供应链风险指标,而不是简单的报价公式。
第五层变化:正丁基锂公开价格正在告诉采购——“同名产品”并不等于可比产品
截至当前,公开市场上最容易找到连续报价的烷基锂单品仍是正丁基锂,但报价分化本身比“平均价”更有价值。根据ChemicalBook 2026年8月4日数据,江苏2.5 mol正丁基锂挂牌约60,000元/吨,山东2.5 mol报价约64,000元/吨;同一页面同时出现58,000元/吨的“优等品”、120,000—170,000元/吨的其他供应报价,甚至更高挂牌。
因此,这类公开数据适合回答“市场报价是否分化”,却不适合回答“正丁基锂合理成交价就是多少”。如果产品的摩尔浓度、溶剂、质量百分比、包装形式、交付地区和税运条件不一致,直接比较元/吨几乎没有决策价值。ChemicalBook自身也明确说明其平台价格仅供参考。可查看正丁基锂价格行情页。
把“元/吨”升级为“每mol有效RLi到厂成本 + 质量波动风险 + 包装物流 + 库存占用”。对于连续生产客户,再叠加批次偏差造成的潜在返工和停线成本。
对高活性有机金属试剂而言,“最低报价”只是其中一项,而不是最终成本。
第六层变化:2026年下半年的客户需求,会进一步从“产品”转向“可复制的工艺输入”
原料药和中间体出口均价承压时,客户更容易要求上游关键试剂可预测、可追溯、可持续供应。这并不是一句泛泛的“质量很重要”,而是因为商业化生产的成本模型与实验室完全不同:实验室失败一次可能损失几十毫升物料,吨级或连续生产出现同样比例的偏差,影响的可能是整批中间体、后续纯化负荷、交期甚至客户审计。
华伦官网公开资料显示,绍兴上虞华伦化工有限公司创建于2001年2月,总占地面积33000多平方米,现有员工86人,其中拥有各类专业证书的技术人员36人;公司以烷基金属和格氏试剂为主要产品方向,并可根据客户需求提供定制产品。公司还建有省级高新技术企业研究中心和市级企业技术研发中心,拥有28项自主知识产权。上述信息可在公司简介中核验。
从产品结构看,华伦的烷基锂产品体系覆盖正丁基锂、仲丁基锂、叔丁基锂和甲基锂等品种。对于医药、新材料等客户,这种产品矩阵的意义并不是“SKU更多”,而是当研发路线、放大条件或客户要求发生变化时,可以围绕不同烷基锂品种讨论更合适的规格与供应方式。
2026年下半年:四种烷基锂分别应该关注什么?
| 品种 | 2026下半年更值得关注的需求逻辑 | 采购重点 | 不宜采用的简单判断 |
|---|---|---|---|
| 正丁基锂 | 应用面较宽,既受医药/中间体活动影响,也与液晶、农药、橡胶等需求有关;更适合观察基础需求与持续供货 | 有效浓度、正己烷体系、杂质、批次稳定性、包装规模 | 只根据ChemicalBook最低元/吨报价判断采购价值 |
| 仲丁基锂 | 更多体现特殊金属化、聚合或工艺差异化需求,订单可能更具项目属性 | 目标浓度、溶剂、反应适配、供应批次 | 把它理解为“比n-BuLi强一个等级” |
| 叔丁基锂 | 高反应性和特定路线价值使其更偏小众、高要求项目 | 规格稳定、包装、安全边界、交付协调 | 认为反应性更高就一定带来更低综合成本 |
| 甲基锂 | 特定甲基引入和有机合成路线具有独立需求,与丁基锂不能简单替代 | 应用路线、溶剂/规格确认、批次与定制需求 | 把它当作“更小号的丁基锂”进行横向价格比较 |
FAQ:从2026年最新数据看,采购和市场判断最容易误判什么?
数据与资料来源
当下游进入“量增价压”,上游关键试剂更需要讨论综合价值
如果项目涉及医药中间体、新材料或有机合成路线,可以把目标烷基锂品种、期望浓度/溶剂、批量、包装及关键质量指标作为一组需求与华伦化工沟通。对于高活性有机金属试剂而言,越早把规格和交付边界定义清楚,越有利于后续放大与连续生产的稳定性。
绍兴上虞华伦化工有限公司
销售电话:0575-82732398
联系人:余辉 13858535283
E-mail:xchl@hualun-chem.com
Web:www.hualun-chem.com